اعتبار مالیاتی | بررسی عدم پذیرش صورتحساب کاغذی
بررسی الزامات قانونی پذیرش اعتبار مالیاتی مستند به صورتحسابهای الکترونیکی ثبتشده در سامانه مودیان از تاریخ 1404/10/01 بر اساس بند (غ) تبصره (1) قانون بودجه سال 1404 و نقش شرکتهای معتمد مالیاتی.
اعتبار مالیاتی صورتحساب کاغذی از تاریخ 1404/10/01
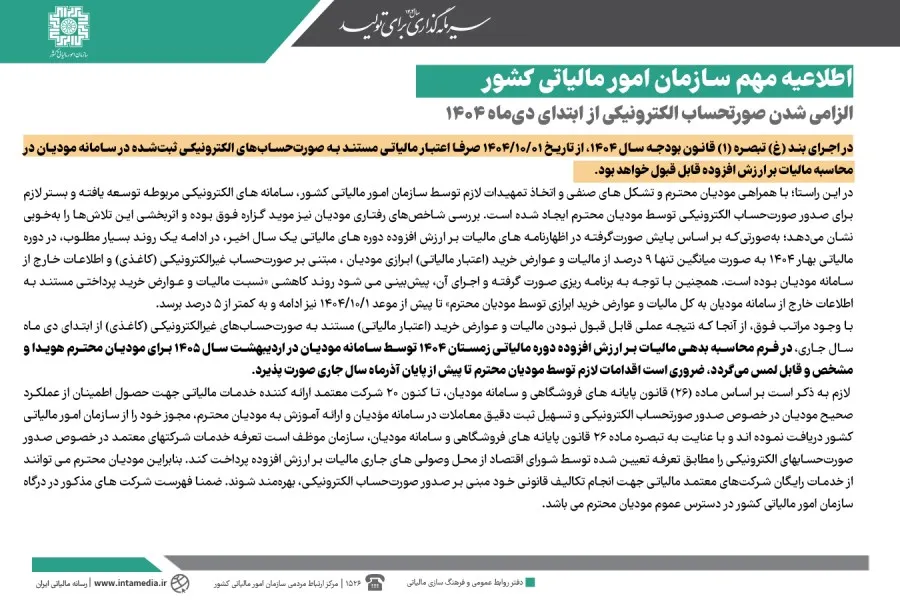
اعتبار مالیاتی مستند به صورتحسابهای کاغذی از تاریخ 1404/10/01 غیرقابل قبول خواهد بود. بر اساس قانون، فقط صورتحسابهای الکترونیکی ثبتشده در سامانه مودیان در محاسبه مالیات بر ارزش افزوده اعتبار دارند. مودیان باید تا پیش از پایان آذرماه اقدامات لازم را انجام دهند تا در محاسبه بدهی دچار مشکل نشوند.
چکیده الزامات قانونی در یک نگاه:
- عدم پذیرش اعتبار مالیاتی کاغذی از 1404/10/01
- لزوم ثبت صورتحساب الکترونیکی در سامانه مودیان
- استفاده از خدمات رایگان شرکتهای معتمد مالیاتی
- ظهور اثر عملی قانون در محاسبه بدهی دوره مالیاتی زمستان 1404 در اردیبهشت 1405
مبنای قانونی عدم پذیرش اعتبار مالیاتی صورتحساب کاغذی
در اجرای بند (غ) تبصره (1) قانون بودجه سال 1404، تغییرات مهمی در پذیرش اسناد خرید ایجاد شده است. از تاریخ 1404/10/01 صرفاً مالیات و عوارض خرید مستند به اسناد الکترونیکی پذیرفته میشود. صورتحسابهای غیرالکترونیکی و کاغذی از این تاریخ هیچگونه اعتباری در محاسبات سازمان نخواهند داشت.
سازمان امور مالیاتی کشور سامانههای الکترونیکی مربوطه را توسعه داده است. این اقدام با همراهی مودیان محترم و تشکلهای صنفی صورت پذیرفت. بستر لازم برای صدور صورتحساب الکترونیکی بهطور کامل ایجاد شده است. پایشهای انجامشده نشاندهنده اثربخشی این تمهیدات در رفتارهای مالیاتی مودیان است.
بررسی پایش صورتگرفته در اظهارنامههای مالیات بر ارزش افزوده یک سال اخیر، روند مطلوبی را نشان میدهد. در دوره مالیاتی بهار 1404 بهصورت میانگین تنها 9 درصد از اعتبار مالیاتی ابرازی، مبتنی بر اطلاعات خارج از سامانه بوده است. پیشبینی میشود این نسبت تا پیش از موعد مقرر به کمتر از 5 درصد برسد.
| شاخص / مقطع زمانی | وضعیت و سهم اسناد غیرالکترونیکی | مبنا و مستند قانونی |
|---|---|---|
| دوره مالیاتی بهار 1404 | میانگین 9 درصد از کل اعتبار ابرازی | پایش اظهارنامههای مالیات بر ارزش افزوده |
| پیش از تاریخ 1404/10/01 | پیشبینی کاهش به کمتر از 5 درصد | برنامهریزی و تمهیدات سازمان امور مالیاتی |
| از تاریخ 1404/10/01 | صفر درصد (عدم پذیرش کامل اسناد کاغذی) | بند (غ) تبصره (1) قانون بودجه سال 1404 |
زمان بروز آثار عملی و ضرورت اقدام پیش از پایان آذرماه
عدم پذیرش اسناد غیرالکترونیکی تبعات مالی مستقیمی برای مودیان دارد. نتیجه عملی این قانون در فرم محاسبه بدهی دوره مالیاتی زمستان 1404 مشخص میشود. این فرم توسط سامانه در اردیبهشت سال 1405 برای مودیان هویدا و قابل لمس خواهد شد.
در صورت عدم ثبت صورتحساب الکترونیکی، مالیات و عوارض خرید پرداختی به عنوان اعتبار محسوب نمیشود. این امر موجب افزایش بدهی ابرازی یا ایجاد بدهی ناخواسته میگردد. مودیان محترم باید تمامی اقدامات لازم را تا پیش از پایان آذرماه سال جاری انجام دهند.
تکمیل فرآیندها قبل از حلول تاریخ مذکور برای حفظ حقوق قانونی ضروری است. هرگونه تاخیر باعث عدم پذیرش مالیات و عوارض خرید در فرمهای محاسبه بدهی میشود. سیستم بهصورت خودکار اسناد خارج از سامانه را نادیده میگیرد.
نکته مهم: عدم صدور صورتحساب الکترونیکی تا پیش از پایان آذرماه، موجب رد اعتبار مالیاتی خرید در فرم محاسباتی اردیبهشت 1405 مربوط به دوره مالیاتی زمستان 1404 خواهد شد.
نقش شرکتهای معتمد و ارائه خدمات رایگان به مودیان
بر اساس ماده (26) قانون پایانه های فروشگاهی و سامانه مودیان، سازوکار مشخصی تدوین شده است. تا کنون 20 شرکت معتمد ارائه دادهکننده خدمات مالیاتی مجوز خود را دریافت کردهاند. این مجوزها توسط سازمان امور مالیاتی کشور صادر شده است.
این شرکتها وظیفه دارند عملکرد صحیح مودیان در صدور اسناد را احراز کنند. همچنین تسهیل ثبت دقیق معاملات و ارائه آموزش به مودیان بر عهده آنها است. مودیان میتوانند جهت انجام تکالیف قانونی خود از این ظرفیتها بهره ببرند.
بر اساس تبصره ماده 26 قانون پایانه های فروشگاهی و سامانه مودیان، این خدمات هزینهای برای مودی ندارد. سازمان موظف است تعرفه خدمات را مطابق نرخ شورای اقتصاد پرداخت کند. این پرداخت از محل وصولیهای جاری مالیات بر ارزش افزوده انجام میشود.
دسترسی به فهرست شرکتهای معتمد مالیاتی
مودیان محترم میتوانند از خدمات رایگان این شرکتها بهرهمند شوند. این امر ثبت دقیق معاملات در سامانه مودیان را تسهیل میکند. فهرست 20 شرکت دارای مجوز در درگاه سازمان قرار دارد.
اطلاعات مذکور در درگاه اینترنتی سازمان جهت اطلاع عموم در دسترس است. استفاده از این خدمات آموزشهای لازم برای صدور اسناد را فراهم میکند. این کار خریدهای قانونی را کاملاً معتبر میسازد.
| عنوان قانونی / موضوع | جزئیات و شرح وظایف | منبع تامین هزینه خدمات |
|---|---|---|
| ماده (26) قانون پایانههای فروشگاهی | فعالیت 20 شرکت معتمد برای آموزش و صدور اسناد | رایگان برای مودیان محترم |
| تبصره ماده 26 قانون پایانههای فروشگاهی | پرداخت تعرفه خدمات طبق مصوبه شورای اقتصاد | وصولیهای جاری مالیات بر ارزش افزوده |
مثال کاربردی محاسبه اعتبار خرید:
اگر مودی در دوره مالیاتی بهار 1404 دارای 9 درصد اعتبار مالیاتی بر اساس صورتحساب کاغذی باشد، این میزان تا پیش از دیماه پذیرفته است؛ اما همین اسناد کاغذی از تاریخ 1404/10/01 کاملاً رد میشوند.
پرسشهای متداول
عدم پذیرش صورتحساب کاغذی از چه تاریخی اجرا میشود؟
بر اساس بند (غ) تبصره (1) قانون بودجه سال 1404، از تاریخ 1404/10/01 اسناد کاغذی جهت اخذ اعتبار مالیاتی پذیرفته نمیشوند.
نتایج عملی عدم ثبت اسناد در چه زمانی مشاهده میشود؟
نتیجه عدم پذیرش اسناد کاغذی در فرم بدهی دوره مالیاتی زمستان 1404 و در اردیبهشت سال 1405 توسط سامانه نمایش داده میشود.
هزینه خدمات شرکتهای معتمد مالیاتی چگونه محاسبه میشود؟
بر اساس تبصره ماده 26 قانون پایانه های فروشگاهی و سامانه مودیان، خدمات این شرکتها طبق تعرفه شورای اقتصاد و برای مودیان رایگان است.
جمعبندی و ضرورت اقدام سریع مودیان
مطابق ضوابط ابلاغی، پذیرش مالیات و عوارض خرید پرداختی صرفاً منوط به ثبت اسناد در سامانه است. مودیان محترم باید تا پیش از پایان آذرماه نسبت به انجام تکالیف قانونی و انتقال فرآیندها اقدام کنند. بهرهمندی از خدمات رایگان 20 شرکت معتمد دارای مجوز، راهکاری قانونی برای تسهیل ثبت دقیق معاملات و پیشگیری از رد اعتبارات خریدهای صورتگرفته است. جهت مراقبت از حقوق خود، حتماً دستورالعملها را از طریق درگاه رسمی بررسی کنید.
سلب مسئولیت: محتوای این مقاله صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی و ملاک عمل قانونی، متن مصوب قوانین و مقررات رسمی سازمان امور مالیاتی کشور است.